Tutto il mondo dentale, ogni giorno
Regime forfettario, rimborsi spese esclusi dal reddito. Ma attenzione a quelli chilometrici
L'Agenzia delle Entrate chiarisce le nuove regole. Una novità che interessa anche odontoiatri e igienisti dentali che collaborano con più studi

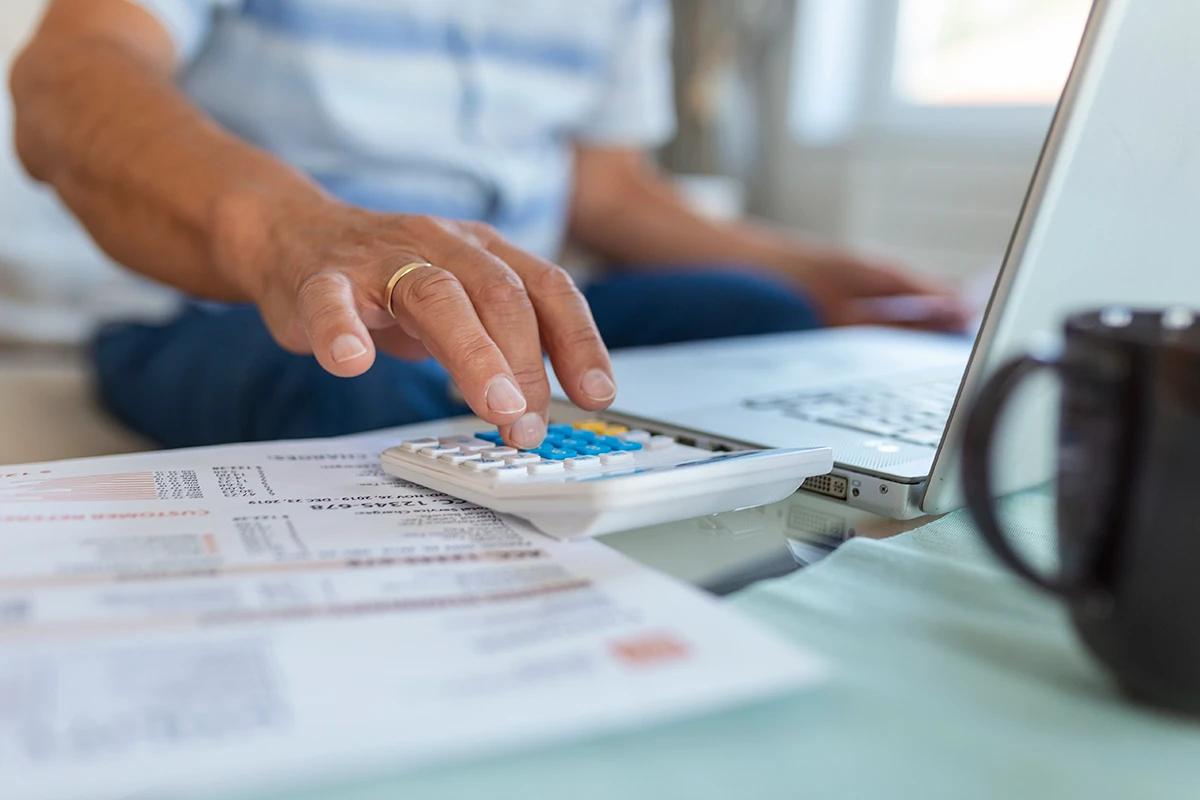
I rimborsi delle spese sostenute dai professionisti in regime forfettario per svolgere un incarico non concorrono alla formazione del reddito imponibile e non vengono conteggiati per il raggiungimento delle soglie previste dal regime agevolato, purché siano documentati e addebitati analiticamente al committente. A chiarirlo è l'Agenzia delle Entrate con la risposta a interpello n. 213 del 12 novembre 2026, che conferma l'applicabilità delle nuove disposizioni fiscali anche ai contribuenti forfettari.
La novità, valida per le spese sostenute dal 1° gennaio 2025, può interessare anche odontoiatri e igienisti dentali che collaborano con più studi se ricevono rimborsi per gli spostamenti necessari a svolgere la propria attività.
Che cosa cambia
In precedenza, per i professionisti forfettari i rimborsi spese analitici erano generalmente considerati compensi, con l'eccezione delle anticipazioni effettuate in nome e per conto del cliente.
La modifica dell'articolo 54 del TUIR, introdotta dal D.Lgs. 192/2024, ha cambiato questa impostazione. L'Agenzia conferma che le spese sostenute per eseguire un incarico, se effettivamente documentate e addebitate analiticamente al committente, non rientrano tra i compensi sui quali viene applicato il coefficiente di redditività.
Queste somme non vengono neppure conteggiate per il limite degli 85.000 euro, previsto per l'accesso e la permanenza nel regime forfettario, né per quello dei 100.000 euro, oltre il quale è prevista la fuoriuscita immediata dal regime.
Segui il nostro canale WhatsApp: le notizie di tutto il settore dentale, direttamente sul tuo telefono.
L'esclusione riguarda, ad esempio, le spese di viaggio, vitto e alloggio sostenute per l'esecuzione dell'incarico. Sono necessari giustificativi adeguati e, per le spese sostenute in Italia nelle categorie previste dalla normativa, pagamenti tracciabili.
Rimborsi chilometrici, una distinzione importante
Per i collaboratori degli studi odontoiatrici che si fanno rimborsare le spese di trasferta dallo studio dove collaborano, uno delle voci di costo più frequenti è quello chilometrico.
Su questo punto l'Agenzia delle Entrate non entra nel merito, non essendo chiesto nel quesito, ma si era già pronunciata con la risposta a interpello n. 270 del 23 ottobre 2025, chiarendo che il rimborso calcolato in base ai chilometri effettivamente percorsi e a una tariffa concordata non può essere considerato un rimborso analitico delle spese.
In sostanza, anche quando i chilometri sono documentati e il rimborso viene calcolato attraverso parametri oggettivi, come le tabelle ACI, le somme ricevute mantengono natura di compenso fiscalmente rilevante.
Per un odontoiatra o un igienista dentale in regime forfettario ciò significa che i rimborsi chilometrici così determinati concorrono alla formazione del reddito e al raggiungimento delle soglie del regime agevolato.
E il rimborso dell'autostrada?
Diverso potrebbe essere il trattamento del pedaggio autostradale, quando il professionista ne sostiene direttamente il costo e lo riaddebita allo studio per l'importo effettivamente pagato, allegando una ricevuta o un rendiconto Telepass o UnipolMove.
A differenza del rimborso chilometrico, infatti, il pedaggio rappresenta una spesa puntualmente identificabile e documentabile. Potrebbe quindi rientrare tra i rimborsi analitici esclusi dal reddito, purché il costo sia effettivamente riferibile all'incarico professionale e siano rispettate le condizioni previste dalla normativa.
Le risposte dell'Agenzia citate, tuttavia, non affrontano espressamente questa specifica situazione, né chiariscono se il rimborso delle spese sostenute per raggiungere abitualmente uno studio con cui si collabora possa essere sempre assimilato a quello di una trasferta effettuata per un incarico.
Per queste situazioni resta quindi opportuno verificare con il proprio consulente fiscale il corretto trattamento dei rimborsi e la documentazione necessaria.
Hai trovato interessante l'articolo?
Aiutaci a far conoscere ilDentale: condividilo con chi pensi possa apprezzarlo.
Articoli correlati
Normative
Contratti di lavoro negli studi odontoiatrici
Cosa sono, quanti quelli applicabili agli ASO e come orientarsi nella scelta e a chi spetta la scelta. Cerchiamo di fare chiarezza
Normative
Ferite da taglio e da punta: cosa deve sapere lo studio odontoiatrico
Il D.Lgs. 19/2014, che recepisce la Direttiva 2010/32/UE, impone agli studi che impiegano lavoratori di adottare dispositivi con meccanismo di protezione integrato, di vietare il reincappucciamento…
Ordini
Pubblicità sanitaria: le indicazioni per non incorrere in procedimenti disciplinari
Ammessa la comunicazione informativa ma non deve essere suggestiva ed attrattiva. Ecco una sintesi del quadro normativo e deontologico